Wspólne oświadczenie o zdarzeniu drogowym
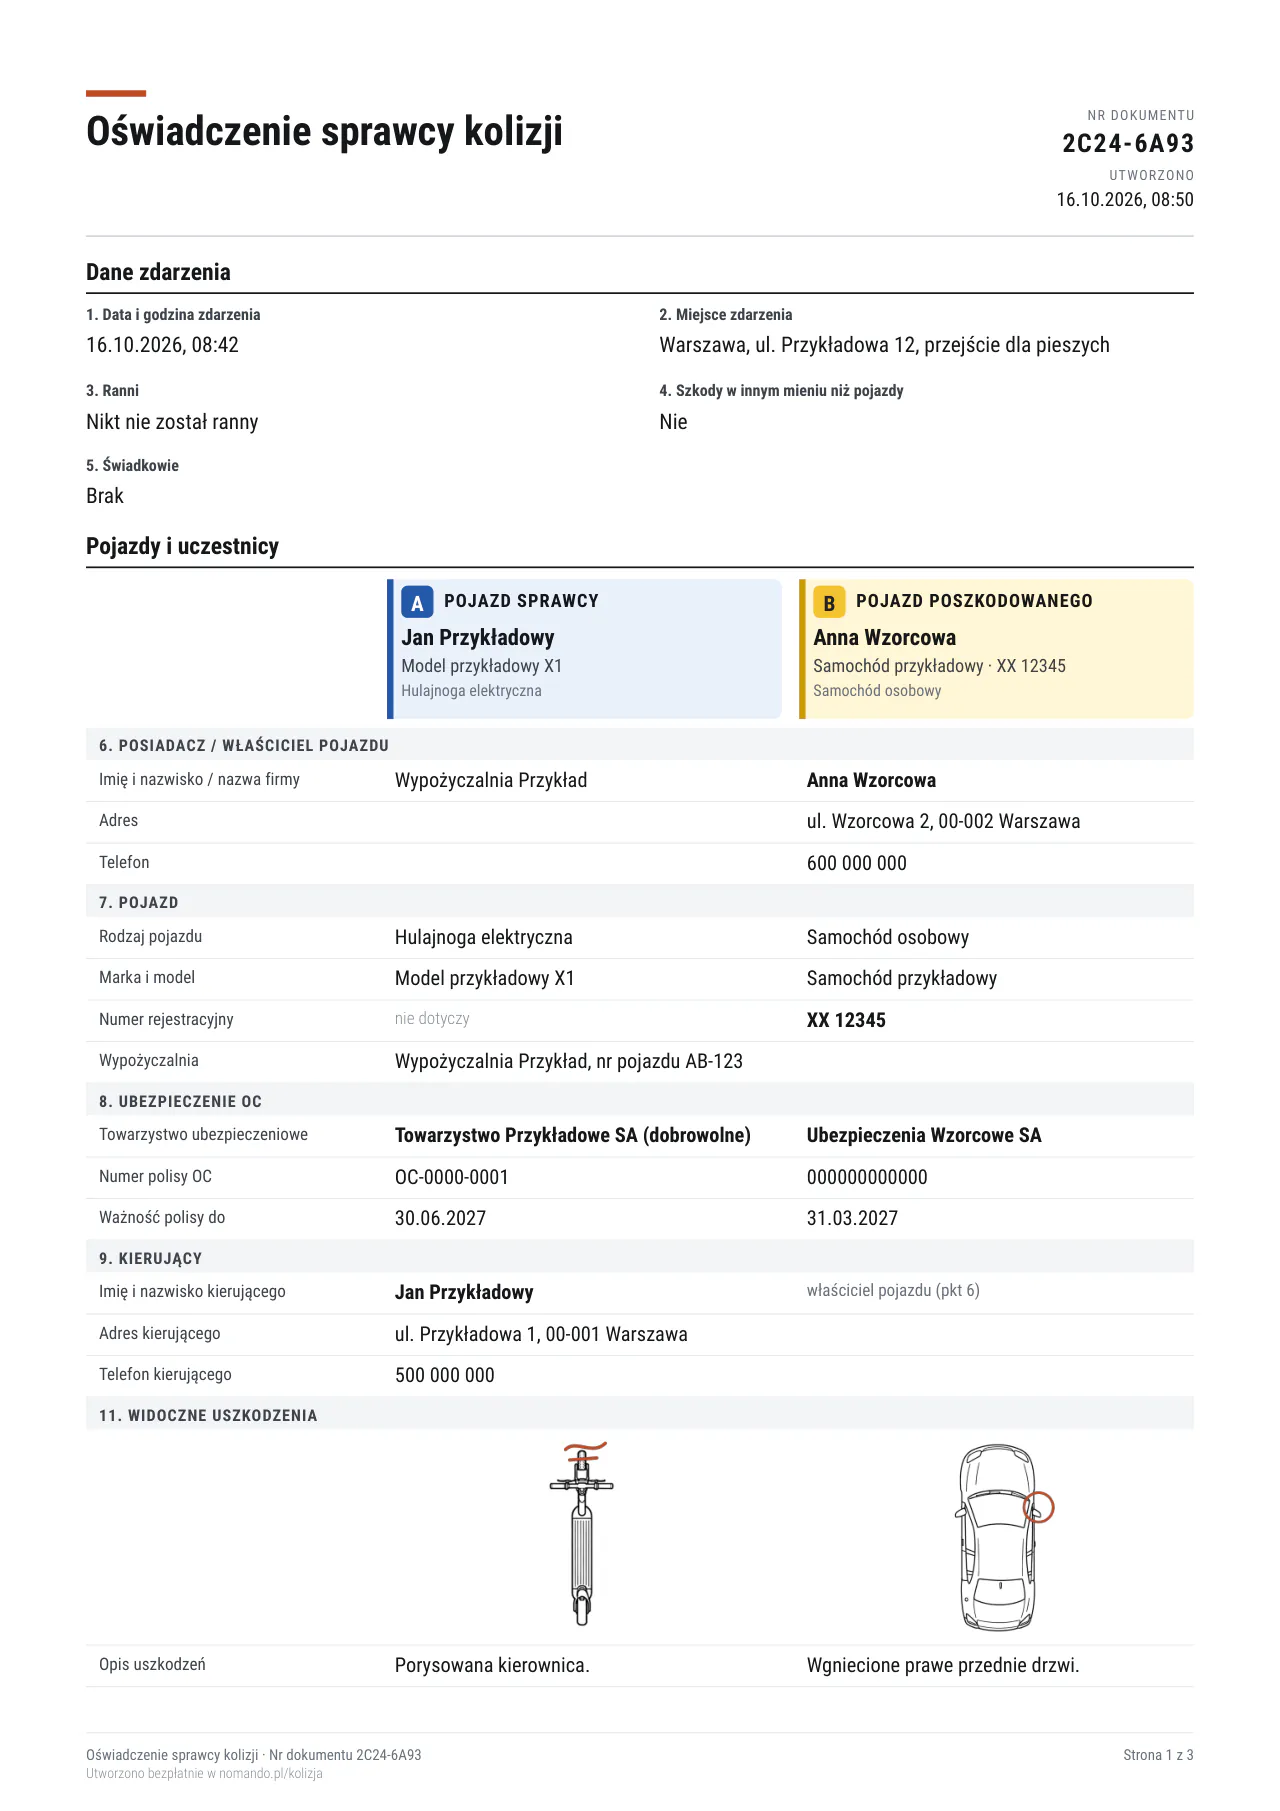
Dokument, który wypełniają zgodnie obaj uczestnicy kolizji, gdy nie ma sporu co do jej przebiegu. Przy drobnych stłuczkach zastępuje wzywanie policji. Działa także wtedy, gdy jedną ze stron jest hulajnoga elektryczna albo rower.
Formularz oparty jest na europejskim wzorze wspólnego zgłoszenia szkody (Constat amiable), obowiązującym w całej Unii Europejskiej, więc możesz go użyć także za granicą.
Po podpisaniu przez obie strony wygenerujemy gotowy PDF i wyślemy go na adresy e-mail obu stron, a plik od razu zapiszesz też na telefonie. Taki dokument przekazujesz ubezpieczycielowi przy zgłoszeniu szkody.
Kiedy wystarczy oświadczenie, a kiedy trzeba wezwać policję
Prawo o ruchu drogowym nazywa wypadkiem drogowym każde zdarzenie w ruchu, ale obowiązki dzieli według skutku. Jeżeli nikt nie zginął ani nie został ranny, kierujący ma zatrzymać pojazd, zabezpieczyć miejsce, usunąć pojazd tak, aby nie tamował ruchu, i na żądanie drugiego uczestnika podać swoje dane, dane właściciela pojazdu oraz zakład ubezpieczeń, w którym ma wykupione OC. Obowiązku wzywania policji w takiej sytuacji nie ma. Wspólne oświadczenie jest po prostu utrwaleniem tej wymiany danych na piśmie.
Inaczej wygląda to, gdy jest zabity lub ranny. Wtedy dochodzą obowiązki: udzielić pomocy, wezwać zespół ratownictwa medycznego i policję, nie podejmować czynności, które mogłyby utrudnić ustalenie przebiegu zdarzenia, powstrzymać się od alkoholu do czasu badania i pozostać na miejscu.
Są też sytuacje, w których mimo braku rannych rozsądniej jest wezwać policję:
- kierowcy nie zgadzają się co do tego, kto spowodował kolizję,
- zachowanie drugiego kierowcy wskazuje na alkohol lub inne środki,
- sprawca nie ma przy sobie dokumentów albo odmawia podania danych,
- sprawca oddala się z miejsca zdarzenia,
- uszkodzone zostało mienie osoby trzeciej, na przykład bariera, znak albo zaparkowany samochód.
W każdym z tych przypadków oświadczenie i tak można spisać później, ale notatka policyjna bywa jedynym dowodem przebiegu zdarzenia, gdy druga strona zmieni zdanie.
Co powinno znaleźć się w oświadczeniu
Żaden przepis nie narzuca urzędowego formularza. Liczy się komplet danych i zgodny podpis obu kierowców, bo to on odróżnia oświadczenie od notatki jednej strony:
- data, godzina i miejsce zdarzenia,
- dane obu kierowców, a także właścicieli pojazdów, jeżeli to inne osoby,
- marki i numery rejestracyjne obu pojazdów,
- nazwa zakładu ubezpieczeń sprawcy i numer polisy OC,
- opis okoliczności oraz widocznych uszkodzeń,
- zdanie, w którym sprawca przyznaje, że spowodował kolizję,
- podpisy obu kierowców.
Warto dodać zdjęcia ustawienia pojazdów i uszkodzeń, zrobione zanim auta zostaną usunięte z jezdni. Ubezpieczyciel ocenia szkodę na podstawie tego, co dostanie, a nie tego, co pamiętają kierowcy.
Co dalej: zgłoszenie szkody u ubezpieczyciela
Z oświadczeniem zgłaszasz się do zakładu ubezpieczeń sprawcy, bo to jego polisa OC pokrywa szkodę. Część ubezpieczycieli prowadzi także bezpośrednią likwidację szkody, czyli obsługuje własnego klienta i rozlicza się z ubezpieczycielem sprawcy między sobą. To wygodne, ale nieobowiązkowe, więc sprawdź, czy Twój ubezpieczyciel taką ścieżkę oferuje.
Ustawa daje zakładowi ubezpieczeń 30 dni na wypłatę, licząc od dnia zgłoszenia szkody. Jeżeli w tym czasie nie dało się wyjaśnić okoliczności potrzebnych do ustalenia odpowiedzialności albo wysokości odszkodowania, wypłata następuje w ciągu 14 dni od chwili, gdy wyjaśnienie stało się możliwe, ale nie później niż w ciągu 90 dni od zgłoszenia. W tym podstawowym terminie ubezpieczyciel ma i tak wypłacić bezsporną część oraz zawiadomić na piśmie, dlaczego nie zaspokaja roszczenia w całości.
Odmowa wypłaty albo wypłata niższa niż żądana musi przyjść na piśmie, ze wskazaniem okoliczności i podstawy prawnej oraz z pouczeniem o możliwości dochodzenia roszczeń przed sądem. Pismo bez tych elementów to sygnał, żeby dopytać, a nie żeby odpuścić.
Kolizja z hulajnogą elektryczną albo rowerem
Rower i hulajnoga elektryczna są w ruchu drogowym pojazdami, a osoba, która nimi kierowała i spowodowała kolizję, odpowiada za wyrządzoną szkodę. Różnica dotyczy ubezpieczenia: dla rowerów, hulajnóg elektrycznych i urządzeń transportu osobistego, takich jak monocykl czy deskorolka elektryczna, nie ma w Polsce obowiązkowego OC.
Szkodę może wtedy pokryć ubezpieczenie dobrowolne: OC w życiu prywatnym, często dokupione do polisy mieszkaniowej, osobna polisa dla hulajnogi albo rozszerzenie OC samochodu o jazdę rowerem i hulajnogą. Jeżeli sprawca nie ma żadnej z nich, poszkodowany dochodzi odszkodowania bezpośrednio od niego, a właściciel samochodu z autocasco może naprawić auto z własnej polisy.
W tym narzędziu hulajnoga elektryczna, rower i urządzenie transportu osobistego mają własne pola: dane kierującego, dane polisy OC, jeśli kierujący ją ma, a przy pojeździe z wypożyczalni także nazwę operatora i numer pojazdu z kierownicy lub aplikacji. Regulamin wypożyczalni określa, czy przejazd był ubezpieczony.
Gdy sprawca nie ma ważnego OC
Wtedy odszkodowania nie wypłaca ubezpieczyciel, tylko Ubezpieczeniowy Fundusz Gwarancyjny. Roszczenie zgłasza się jednak nie wprost do Funduszu, ale przez którykolwiek zakład ubezpieczeń oferujący ubezpieczenia obowiązkowe, a ustawa mówi wprost, że zakład nie może odmówić przyjęcia zgłoszenia szkody. To on zbiera dokumentację i przekazuje ją Funduszowi.
Brak polisy u sprawcy to osobna sprawa niż Twoje odszkodowanie. Sprawca odpowiada wobec Funduszu za wypłacone pieniądze, a niezależnie od tego czeka go opłata za brak obowiązkowego ubezpieczenia. Ciebie jako poszkodowanego to nie blokuje.
Najczęstsze pytania
Czy przy stłuczce trzeba wzywać policję?
Nie, jeżeli nikt nie zginął ani nie został ranny. Prawo o ruchu drogowym wymaga wtedy zatrzymania pojazdu, zabezpieczenia miejsca, usunięcia pojazdu z drogi i podania danych oraz informacji o polisie OC na żądanie drugiego uczestnika. Policję trzeba wezwać, gdy jest zabity lub ranny. Warto ją wezwać także wtedy, gdy kierowcy spierają się o przebieg zdarzenia, gdy w grę wchodzi alkohol albo gdy sprawca odmawia podania danych.
Co musi zawierać oświadczenie sprawcy kolizji?
Datę, godzinę i miejsce zdarzenia, dane obu kierowców i właścicieli pojazdów, marki i numery rejestracyjne, nazwę ubezpieczyciela sprawcy wraz z numerem polisy OC, opis okoliczności i uszkodzeń, przyznanie się sprawcy oraz podpisy obu kierowców. Urzędowego wzoru nie ma, liczy się komplet danych i zgodny podpis obu stron.
Ile czasu ubezpieczyciel ma na wypłatę odszkodowania?
Trzydzieści dni od zgłoszenia szkody. Jeżeli w tym czasie nie dało się wyjaśnić okoliczności potrzebnych do ustalenia odpowiedzialności albo wysokości odszkodowania, wypłata następuje w ciągu 14 dni od chwili, gdy stało się to możliwe, ale nie później niż w ciągu 90 dni od zgłoszenia. Bezsporną część ubezpieczyciel wypłaca już w terminie podstawowym.
Co zrobić, gdy sprawca nie ma OC?
Odszkodowanie wypłaca wtedy Ubezpieczeniowy Fundusz Gwarancyjny, ale roszczenie zgłasza się przez którykolwiek zakład ubezpieczeń oferujący ubezpieczenia obowiązkowe. Zakład nie może odmówić przyjęcia zgłoszenia, zbiera dokumentację i przekazuje ją Funduszowi.
Czy oświadczenie działa przy kolizji z hulajnogą elektryczną albo rowerem?
Tak. Hulajnoga elektryczna, rower i urządzenie transportu osobistego mogą być w oświadczeniu zarówno pojazdem sprawcy, jak i poszkodowanego. Zamiast numeru rejestracyjnego i obowiązkowego OC formularz zbiera dane kierującego, dane dobrowolnej polisy OC, jeśli kierujący ją ma, a przy pojeździe z wypożyczalni nazwę operatora i numer pojazdu.
Kto płaci za szkodę, gdy sprawca na hulajnodze nie ma OC?
Obowiązkowego OC dla hulajnóg elektrycznych i rowerów w Polsce nie ma. Jeżeli sprawca ma OC w życiu prywatnym albo polisę dla hulajnogi, szkodę zgłasza się w jego zakładzie ubezpieczeń. Jeżeli nie ma żadnej polisy, poszkodowany dochodzi odszkodowania bezpośrednio od sprawcy, a właściciel samochodu z autocasco może naprawić auto z własnej polisy.
Czy tego oświadczenia można użyć za granicą?
Tak. Formularz opiera się na europejskim wzorze wspólnego zgłoszenia szkody, znanym jako Constat amiable, używanym w całej Unii Europejskiej. Narzędzie generuje dokument dwujęzyczny, więc każda ze stron czyta swoją wersję tej samej treści.
Podstawa prawna: art. 44 ustawy Prawo o ruchu drogowym oraz art. 14 i art. 108 ustawy o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych. Stan na 10 sierpnia 2026 r. Ta strona opisuje ogólne zasady i nie zastępuje porady prawnej w konkretnej sprawie.